

"Cursos online pré e pós-edital para concursos em SC, PR, RJ, RS e MG dentre outros estados. Professores especialistas, alta carga horária e mais de 10 mil aprovados."
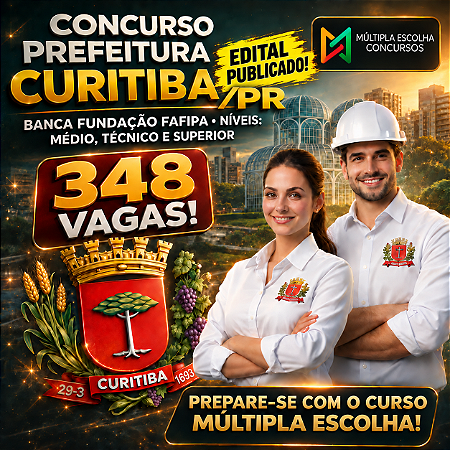

Prefeitura de Curitiba 2026 - Contador - Pós-Edital*
-
- 1x de R$ 490,00 sem juros
- 2x de R$ 245,00 sem juros
- 3x de R$ 163,33 sem juros
- 4x de R$ 122,50 sem juros
- 5x de R$ 98,00 sem juros
- 6x de R$ 81,66 sem juros
- 7x de R$ 70,00 sem juros
- 8x de R$ 61,25 sem juros
- 9x de R$ 54,44 sem juros
- 10x de R$ 49,00 sem juros
-
- 1x de R$ 490,00 sem juros
- 2x de R$ 245,00 sem juros
- 3x de R$ 163,33 sem juros
- 4x de R$ 122,50 sem juros
- 5x de R$ 98,00 sem juros
- 6x de R$ 81,66 sem juros
- 7x de R$ 70,00 sem juros
- 8x de R$ 61,25 sem juros
- 9x de R$ 54,44 sem juros
- 10x de R$ 49,00 sem juros
-
R$ 392,00


Curso Preparatório Online para Prefeitura de Curitiba 2026
(Pós-Edital)
CONTADOR - NÍVEL SUPERIOR
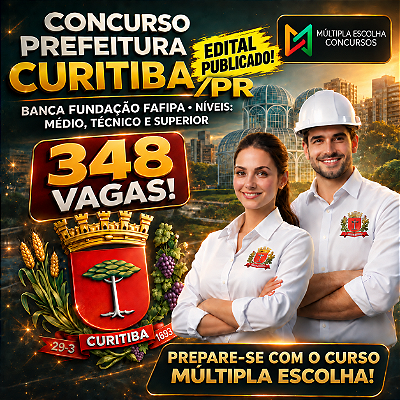
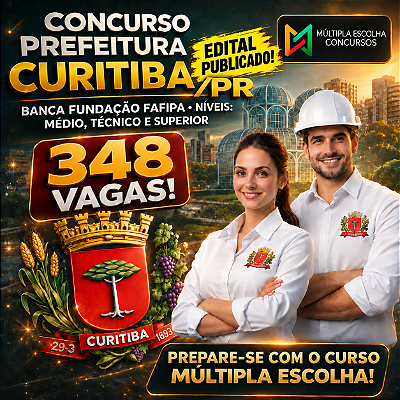
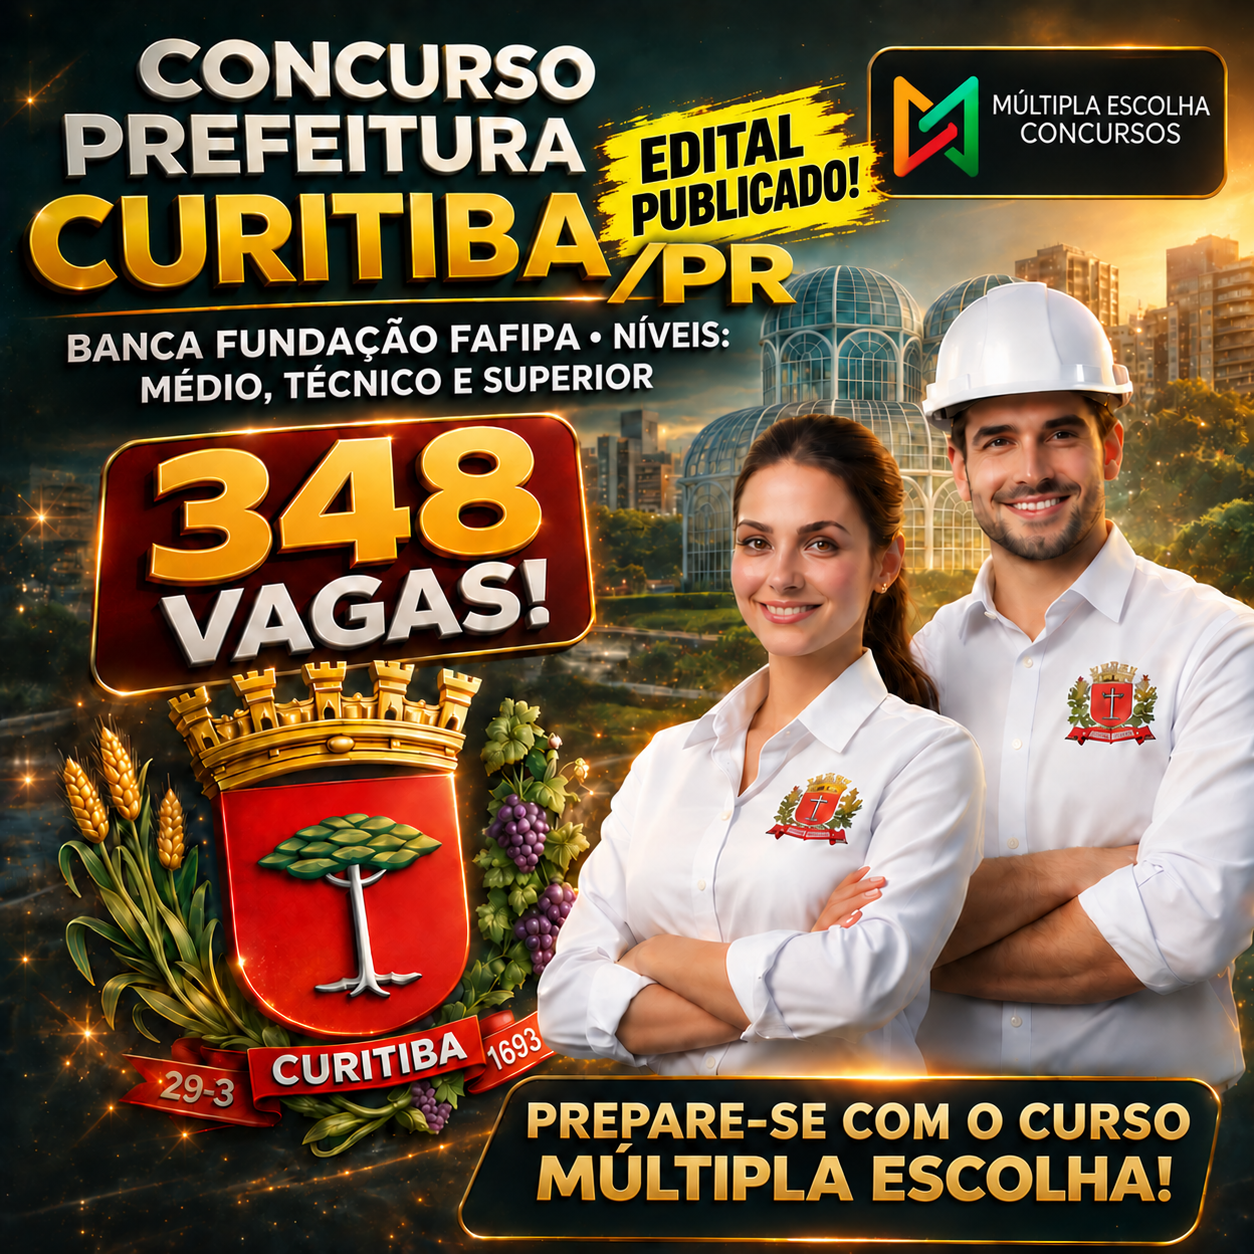
🚨 PREFEITURA DE CURITIBA ABRE CONCURSO COM 348 VAGAS E REMUNERAÇÃO INICIAL DE ATÉ R$ 38.087,99! NÍVEL MÉDIO , TÉCNICO E SUPERIOR.
A espera terminou! A Prefeitura de Curitiba publicou os novos editais de concurso público, com 348 vagas imediatas em 10 cargos, além da possibilidade de formação de cadastro de reserva.
As oportunidades contemplam candidatos de níveis médio, técnico e superior, com organização da Fundação FAFIPA.
📌 CONFIRA OS CARGOS E AS VAGAS:
✅ Nível médio e técnico:
- • Agente Administrativo: 250 vagas
- • Fiscal: 20 vagas
- • Fiscal de Obras e Posturas: 10 vagas — exige curso técnico de nível médio em Edificações
✅ Nível superior:
- • Analista Administrativo: 5 vagas
- • Analista de Finanças: 5 vagas
- • Assistente Social: 3 vagas
- • Auditor Fiscal de Tributos Municipais: 10 vagas
- • Contador: 10 vagas
- • Engenheiro Civil: 30 vagas
- • Procurador do Município: 5 vagas
💰 REMUNERAÇÕES
Os vencimentos variam conforme o cargo e podem chegar à remuneração total inicial de R$ 38.087,99 para Procurador do Município.
Entre os cargos de nível médio e técnico, os valores iniciais informados variam de R$ 3.027,73 a R$ 4.993,27, considerando a gratificação prevista para Fiscal de Obras e Posturas.
Para os demais cargos de nível superior, os vencimentos básicos chegam a R$ 14.117,18, com previsão de acréscimo de gratificação técnica conforme o cargo.
📚 AGORA É HORA DE ACELERAR A PREPARAÇÃO!
Com o edital publicado, cada dia de estudo faz diferença. Não espere a prova se aproximar para começar: organize sua preparação, conheça o perfil da Fundação FAFIPA e avance com conteúdo direcionado ao cargo escolhido.
🚀 PREPARE-SE COM O CURSO MÚLTIPLA ESCOLHA!
Você terá uma preparação completa e focada no edital, contando com:
✅ Professores renomados e especialistas;
✅ Material didático completo e atualizado;
✅ Excelente carga horária;
✅ Acesso ilimitado ao curso até a data da prova;
✅ Videoaulas direcionadas;
✅ Questões para treinamento e fixação;
✅ Simulados para avaliar seu desempenho;
✅ Grupo exclusivo de WhatsApp com todos os alunos;
✅ Suporte durante a preparação.
🎯 São 348 oportunidades. Uma delas pode ser sua!
Comece agora a sua preparação com quem entende de concursos públicos e esteja pronto para disputar uma vaga na Prefeitura de Curitiba.
👉 Matricule-se no Curso Múltipla Escolha Concursos e venha estudar conosco!
Faça você também uma doação ao MSF
MOTIVOS PARA VOCÊ ESTUDAR COM A GENTE
- 1. Curso Pós-Edital conforme banca FAFIPA 2026.
- 2. Aulas ministradas por professores especializados em concursos públicos;
- 3. Conteúdo minuciosamente selecionado, com ênfase nos assuntos mais importantes da prova;
- 4. 100% online para você assistir de onde quiser (com acesso à internet);
- 5. Acesse pelo computador, tablet ou smartphone;
- 6. Acesso ilimitado. Assista quantas vezes quiser sem limites de visualização
- 7. Videoaulas com altíssimo padrão de gravação;
- 9. Vários aprovados nos últimos 11 anos.
- 10. Compra 100% segura.
VANTAGENS MÚLTIPLA ESCOLHA CONCURSOS
- No On-Line aulas liberadas até a data da prova;
- Plataforma compatível com qualquer dispositivo
- Materiais em PDF e Slides completos para seus estudos
- Simulados e Plantão Tira-Dúvidas.
- Professores especialistas e super renomados no ramo de concursos.
- Nosso maior diferencial: Carga horária superior em relação aos outros cursos preparatório
::. Confira alguns de nossos aprovados clique aqui! .::

MÚLTIPLA ESCOLHA CONCURSOS
www.multiplaescolhaconcursos.com.br
Instagram: @multiplaescolhaconcursos
Whatsapp: 48 99836-0020
Produtos relacionados
-
 Prefeitura de Curitiba 2026 - Analista Administrativo - Pós-Edital *10x de R$ 32,00R$ 320,00ou R$ 256,00 via Pix
-
 Prefeitura de Curitiba 2026 - Assistente Social - Pós Edital *10x de R$ 32,00R$ 320,00ou R$ 256,00 via Pix
-
 Prefeitura de Curitiba 2026 - Engenheiro Civil - Pós-Edital *10x de R$ 39,00R$ 390,00ou R$ 312,00 via Pix
-
 Prefeitura de Curitiba 2026 – Agente Administrativo – Nível Médio (Pós-Edital) *10x de R$ 25,00R$ 250,00ou R$ 200,00 via Pix
-
- Todos os Cursos Online
- Cursos Área de Segurança Pública
- Concurso EMATER/MG - Níveis Médio e Superior
- IDR/PR - Instituto de Desenvolvimento Rural do Paraná - Vários Cargos
- Área de Elétrica e CIA
- Cursos Anuais Diversos
- Cursos Área de Educação
- Apostilas Diversas
- Assinatura Anual - Ultimate Premium Administrativo
- BOMBEIROS SC - SOLDADO E OFICIAL
- CONSELHOS REGIONAIS CREA´s
- Consórcios Intermunicipais e Estaduais
- CURSO AGRO ANUAL - Prepare-se para concursos na área de Eng. Agronômica, Ambiental e Zootecnia
- CURSO CMBS| Bombeiro Militar Temporário
- Curso Guarda Municipal/Trânsito Anual Extensivo
- Curso Psicólogo Anual
- CURSOS ADAB - AGENCIA DE DEFESA AGROPECUÁRIA DA BAHIA 2026
- Cursos Área Ambiental, Agrária, Agropecuária e Veterinária
- Cursos Área Bancária/Bancos
- Cursos Área Petróleo, Gás e Energia Renovável.
- Cursos área Prefeituras
- Cursos Área Previdenciária e Tributária
- Cursos Área Sanitária e Saneamentos
- CURSOS CAIXA ECONÔMICA FEDERAL - Vários cargos.
- CURSOS LEGISLATIVOS - CÂMARAS E ASSEMBLEIAS.
- Cursos Online TJ/SC - TRIBUNAL DE JUSTIÇA DE SC
- Cursos Prefeitura de Florianópolis 2026 - Quadro Civil
- Cursos Pref. Joinville 2026 - Vários Cargos
- Cursos Veterinário Anual
- Cursos Vitalícios e Anuais
- Educação Anual
- EPAMIG 2026 - Vários Cargos
- GUARDA MUNICIPAL DE ITAJAÍ/SC - Agente de Trânsito
- IBGE - Instituto Brasileiro de Geografia e Estatística
- IFC 2026 - Instituto Federal de Santa Catarina - Vários Cargos
- IFCE - INSTITUTO FEDERAL DO CEARÁ - Vários cargos
- Institutos Federais e Estaduais
- MP/ES - Ministério Público do Espírito Santo - Vários Cargos
- PETROBRÁS VÁRIOS CARGOS 2026
- PMSC MILITAR TEMPORÁRIO | Curso Preparatório Policia Militar SC - Temporário
- POLÍCIA PENAL RIO GRANDE DO SUL (RS) - Vários Cargos
- PREF. CRICIÚMA - Vários Cargos
- PREFEITURA DE CURITIBA 2026 EFETIVOS - Vários cargos
- PREFEITURA DE SAQUAREMA RJ - Vários cargos.
- Pref. Florianópolis - Processo Seletivo - Agente Comunitário Saúde e Agente Combate Endemias
- RECEITA FEDERAL 2026 - Auditores e Analistas da RF
- SEGURANÇA PÚBLICA DE SC
- Segurança Pública do RJ
- SESA/PR - Cursos Online Vários Cargos
- TCE/SC - TRIBUNAL DE CONTAS DE SC - Auditor Fiscal de Controle Externo
- Cursos Online SED/SC - Secretaria de Educação de SC - Diversos Cargos
- OAB Cursos para Exame da Ordem
- CFS - CURSO FORMAÇÃO DE SARGENTOS DA POLÍCIA MILITAR DE SC PMSC
- CONCURSO BANCO DO BRASIL
- PF 2026 - POLÍCIA FEDERAL - NÍVEL SUPERIOR VÁRIOS CARGOS
- CONCURSO PRF ADMINISTRATIVO 2026
- Assinatura Anual - Segurança Pública - Acesso a todos os cursos de Segurança
- CASAN 2026 - EFETIVOS - Vários Cargos
- ASSINATURA EDUCAÇÃO ANUAL ACT´S & EFETIVOS
- GMF 2026 - GUARDA MUNICIPAL DE FLORIANÓPOLIS
- GUARDA MUNICIPAL DE CURITIBA 2026
- Curso Extensivo - Médicos Veterinários Anual
- INSS - TÉCNICO E ANALISTA DO SEGURO SOCIAL
- ASSINATURA VITALÍCIA ULTIMATE PREMIUM
- PREFEITURA DE FLORIANÓPOLIS 2026 - CARGOS EFETIVOS - QUADRO CIVIL
- CONCURSO CAIXA ECONÔMICA FEDERAL
- GUARDAS MUNICIPAIS
- CONCURSO DEASE/SC - AGENTE SOCIOEDUCATIVO EDITAL AUTORIZADO
- CÂMARA DE FLORIANÓPOLIS 2026
- CONCURSO PRF - POLÍCIA RODOVIÁRIA FEDERAL
- Concurso DPP/SC - Polícia Penal ( Antigo DEAP)
- Cursos SIE/SC - Secretaria de Infraestrutura de SC
- CONCURSO POLÍCIA CIENTÍFICA - Diversos cargos
- CURSOS ANTIGOS PREÇOS PROMOCIONAIS
- CONCURSO PM/SC - POLÍCIA MILITAR DE SC EXTENSIVO
"Cursos online pré e pós-edital para concursos em SC, PR, RJ, RS e MG dentre outros estados. Professores especialistas, alta carga horária e mais de 10 mil aprovados."

Múltipla Escolha Concursos - CNPJ: 54.937.428/0001-94 © Todos os direitos reservados. 2026
